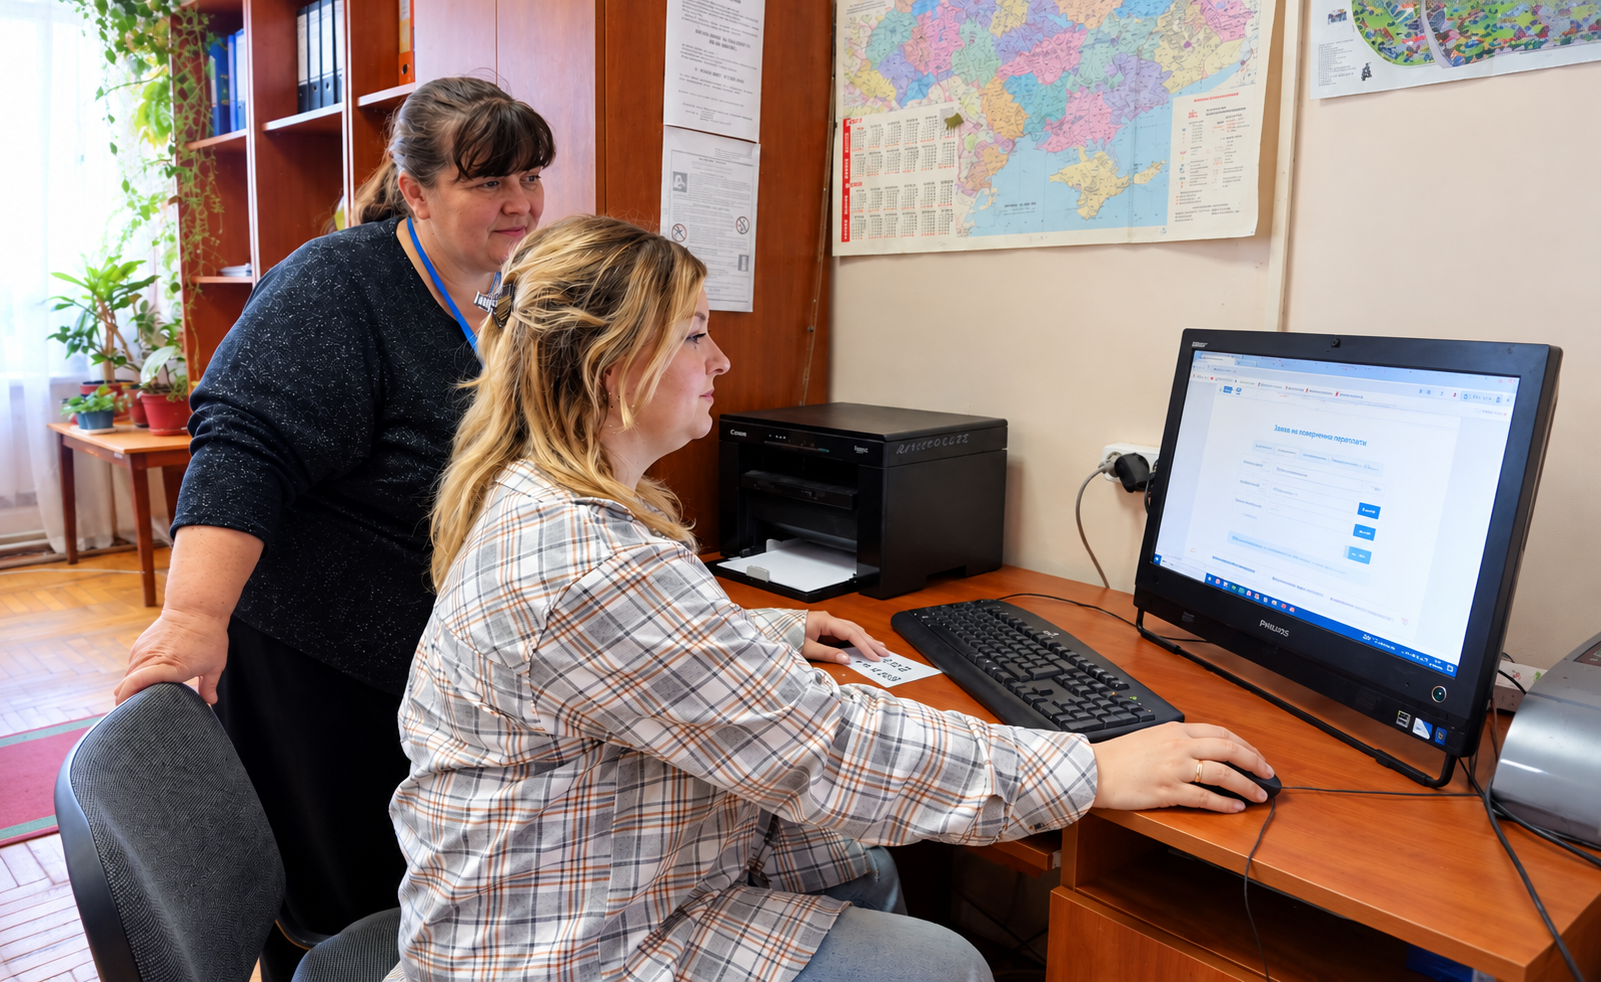
Нещодавно фахівці Перечинського відділу обслуговування платників Ужгородської ДПІ надали платнику роз’яснення щодо особливостей застосування реєстраторів розрахункових операцій та програмних РРО фізичними особами – підприємцями, які працюють на спрощеній системі оподаткування.
Під час зустрічі платнику нагадали, що порядок застосування РРО та ПРРО визначається законодавством у сфері проведення розрахункових операцій. Вимоги щодо застосування реєстраторів поширюються на суб’єктів господарювання, які здійснюють розрахункові операції у готівковій та/або безготівковій формі у випадках, передбачених законодавством.
Особливу увагу звернули на те, що обов’язок застосування РРО/ПРРО залежить не лише від обраної системи оподаткування, а й від характеру господарської діяльності, способу проведення розрахунків та інших установлених законодавством умов. Тому підприємцям важливо своєчасно визначити, чи виникає у них обов’язок проводити розрахункові операції із застосуванням РРО або ПРРО.
Фахівці також розповіли про переваги використання програмних РРО, зокрема можливість працювати без придбання спеціального касового обладнання, використовувати смартфон, планшет чи комп’ютер та здійснювати реєстрацію розрахункових операцій у програмному середовищі.
Окремо платника поінформували про безкоштовне програмне рішення «ПРРО ДПС», яке надається Державною податковою службою для проведення розрахункових операцій та формування електронних розрахункових документів.
За матеріалами Перечинського відділу обслуговування платників
Ужгородської ДПІ ГУ ДПС у Закарпатській області
 Єдиний державний