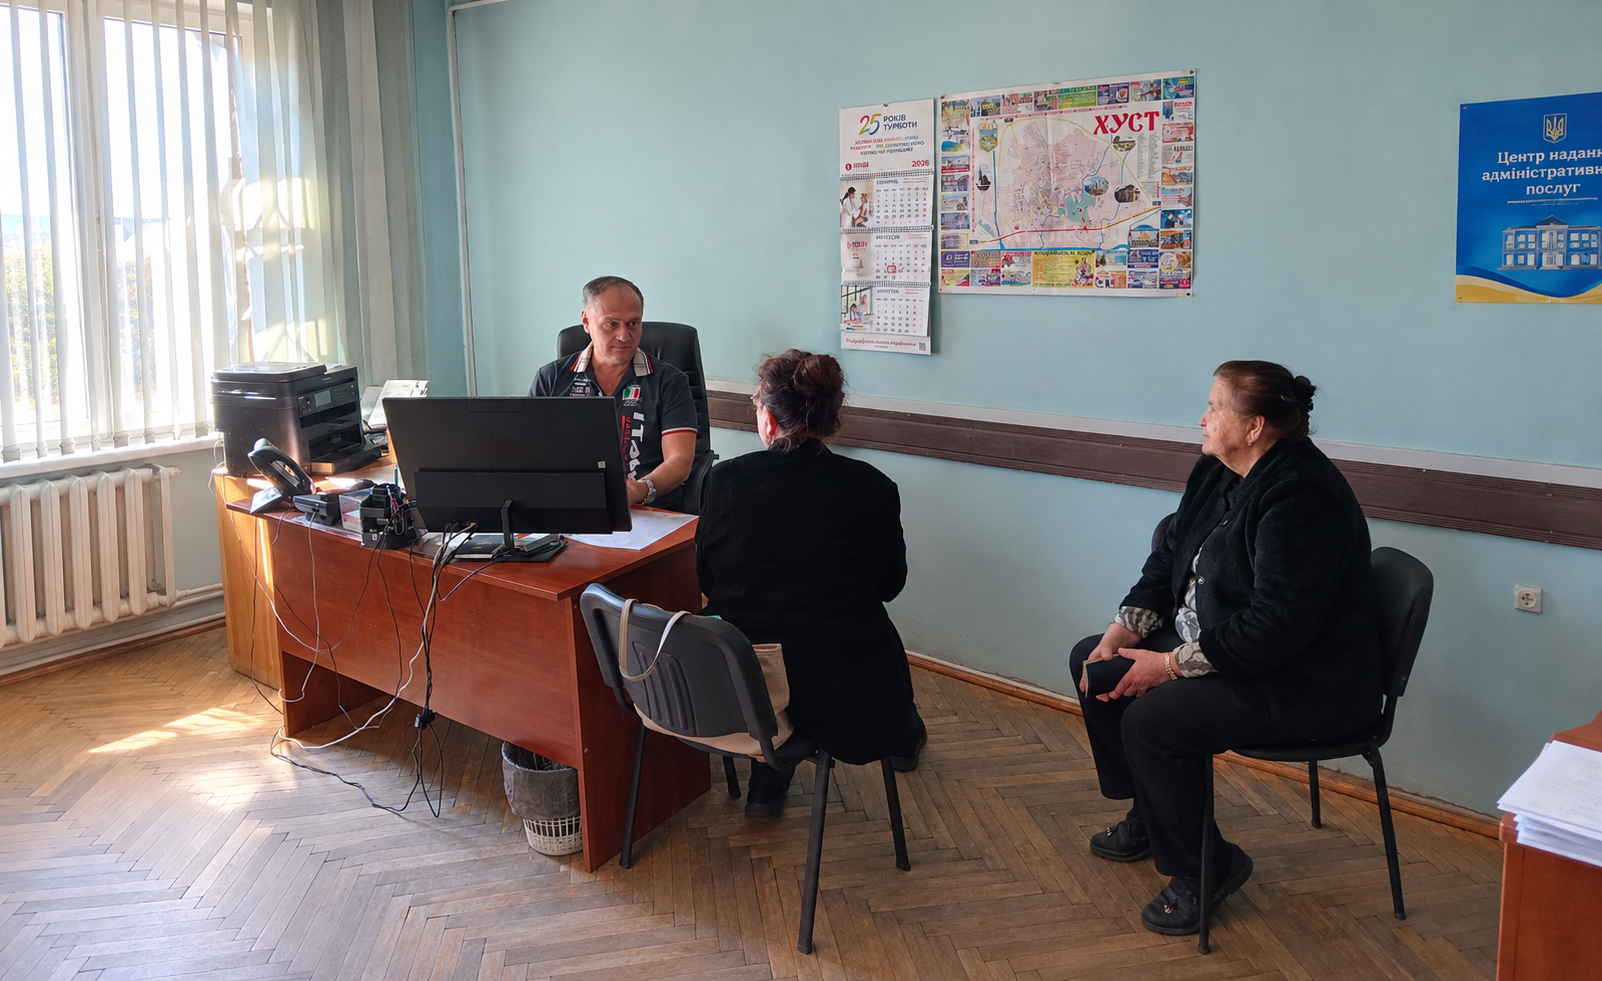
Напередодні у Хустській ДПІ фізичним особам надали роз’яснення щодо порядку визначення платника податку на нерухоме майно, відмінне від земельної ділянки, якщо житлова нерухомість перебуває у спільній сумісній власності кількох осіб та не поділена в натурі.
Якщо житловий об’єкт належить двом або більше фізичним особам на праві спільної сумісної власності, без визначення часток кожного співвласника, платником податку може бути одна з таких осіб. Співвласники визначають її за взаємною згодою, якщо інше не встановлено рішенням суду.
Для повідомлення контролюючого органу про визначеного за згодою співвласників платника податку необхідно звернутися з письмовою заявою до контролюючого органу за податковою адресою (місцем реєстрації) власника нерухомості.
Податок на нерухоме майно обчислюється контролюючим органом за податковою адресою платника. Податкове повідомлення-рішення надсилається платнику із зазначенням, зокрема, адреси об’єкта нерухомості, його площі, застосованої ставки, наданої пільги та нарахованої суми податку.
Водночас платник податку має право звернутися до контролюючого органу для проведення звірки даних щодо об’єктів житлової та нежитлової нерухомості, їх площі, права на пільгу, ставки та нарахованої суми податку.
Якщо під час звірки буде встановлено розбіжності між даними контролюючого органу та документами, наданими платником, зокрема документами, що підтверджують право власності, податковий орган проводить перерахунок суми податку та надсилає (вручає) нове податкове повідомлення-рішення. Попереднє повідомлення-рішення при цьому вважається скасованим.
Таким чином, співвласники житлової нерухомості, яка перебуває у їх спільній сумісній власності та не поділена в натурі, можуть за спільною згодою визначити одного з них платником податку. Для цього необхідно подати відповідну письмову заяву до контролюючого органу за податковою адресою власника нерухомості.
За матеріалами Хустської ДПІ
ГУ ДПС у Закарпатській області
 Єдиний державний