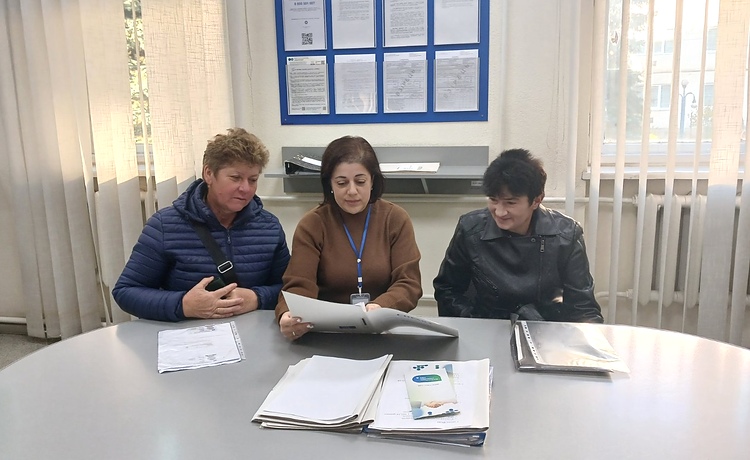
У Центрі обслуговування платників Хустської ДПІ платникам податків постійно надають інформаційно-роз’яснювальну підтримку. Так, напередодні податківці пояснили відвідувачам, яку підставу потрібно зазначити в заяві про підтвердження резидентського статусу для уникнення подвійного оподаткування.
Для отримання підтвердження платник подає «Заяву про підтвердження резидентського статусу для уникнення подвійного оподаткування». Заяву можна подати в паперовій формі або в електронному вигляді через Електронний кабінет за формою F1308202.
Під час заповнення заяви необхідно обрати підставу, за якою платника можна вважати резидентом України.
Фізична особа обирає одну з таких підстав, яка відповідає її обставинам:
реєстрація в Єдиному державному реєстрі або Державному реєстрі фізичних осіб – платників податків;
наявність тісних особистих чи економічних зв’язків (центру життєвих інтересів) в Україні;
постійне місце проживання в Україні;
перебування в Україні не менше 183 днів протягом податкового року, включаючи дні приїзду та від’їзду;
інша підстава із зазначенням відповідної інформації.
Під час визначення резидентського статусу фізичної особи враховують місце її проживання, центр життєвих інтересів та тривалість перебування в Україні. Наприклад, про наявність центру життєвих інтересів можуть свідчити постійне проживання в Україні членів сім’ї або реєстрація особи підприємцем. Сам факт набуття статусу електронного резидента (е-резидента) не є достатньою підставою для визначення центру життєвих інтересів в Україні.
За матеріалами Хустської ДПІ
ГУ ДПС у Закарпатській області
 Єдиний державний